43 iva assolta dall'editore art 74 comma 1 lettera c dichiarazione iva
Il Quotidiano del Fisco Prodotto editoriale cartaceo: nel caso di applicazione del regime speciale Iva editoria (ex articolo 74, comma 1 lettera c) Dpr 633/1972) è necessario verificare prima gli adempimenti... Modello IVA 74 bis 2019 e istruzioni per la dichiarazione fallimento e ... 17 gennaio 2019. Modello IVA 74-bis 2019 e istruzioni per la dichiarazione di fallimento o per la liquidazione coatta amministrativa. Il nuovo modulo è stato pubblicato dall'Agenzia delle Entrate con il provvedimento del 15 gennaio. Il modello IVA 74-bis dovrà essere presentato dai curatori o dai commissari liquidatori entro la scadenza di ...
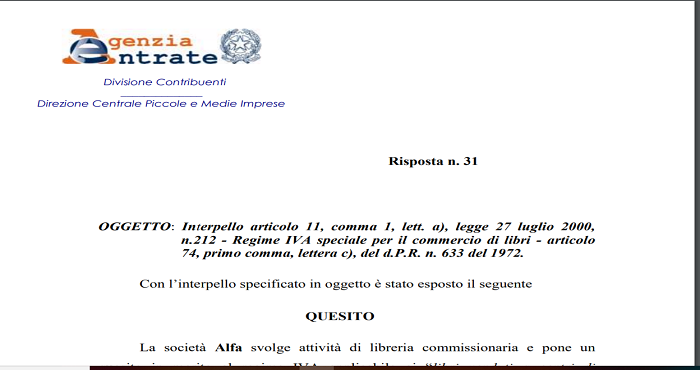
Commercio libri, regime speciale IVA ex art. 74: nuovo interpello Ade In materia di commercio di prodotti editoriali, l'articolo 74, comma 1, lettera c), del d.P.R. n. 633/1972 - che trova fondamento nella normativa di rango comunitario contenuta negli articoli 394 e 395 della direttiva n. 2006/112/CE - prevede l'applicazione di un regime monofase, in cui l'imposta, che è dovuta sul prezzo di vendita al pubblico, …
Iva assolta dall'editore art 74 comma 1 lettera c dichiarazione iva
Iva, commercio dei libri usati con regime del «margine» - NT+ Fisco Sto aprendo una libreria. Per la vendita dei libri nuovi mi hanno detto di applicare il regime speciale Iva monofase, ex articolo 74, comma 1 lettera c) del Dpr 633/72, per cui l'Iva (essendo assolta dall'editore) non apparirà, nè verrà formalmente addebitata agli acquirenti (in termini di rivalsa espressa). Si chiede però di specificare quale sia il regime iva da applicare per la ... Regime speciale IVA: libri, periodici e quotidiani - Fisco 7 La fattura dovrà essere emessa senza l'applicazione dell'imposta (IVA assolta dall'editore art.74 DPR 633/72), dovrà contenere il prezzo di vendita al pubblico e dovrà essere registrata sul registro delle fatture emesse con distinta annotazione di imponibile e imposta. Art 74 dpr 633/72 | Come Funziona | Di cosa parla Il primo caso è normato dall'articolo 74, comma 1, lettera c), del Art 74 dpr 633/72, che stabilisce che l'Iva è assolta dall'editore con l'applicazione dell'imposta sul prezzo di copertina.
Iva assolta dall'editore art 74 comma 1 lettera c dichiarazione iva. Come funziona l'Iva sui libri: il regime fiscale per l'editoria Com'é noto, il settore dell'editoria è soggetto a un regime speciale IVA, definito appunto monofase, in quanto l' aliquota è del 4%, in quanto tiene conto di tutti i rischi collegati alla distribuzione, vendita ed eventuali giacenze di libri e giornali. Oltre che tenendo conto del prezzo di copertina, che rimane il requisito senza ... Il regime IVA monofase nel settore dell'editoria - Informazione Fiscale L' art. 74 1 comma c) del D.P.R. n. 633/1972 stabilisce che per determinati prodotti editoriali, l'Iva si calcola con il metodo delle copie vendute. Il momento impositivo nasce in cui avviene l' effettiva vendita dei prodotti, che sono: cataloghi (se appartenenti a settore diverso da quello librario, scontano l'Iva al 22%); Telefonia mobile ricaricabile: è detraibile l'IVA se fatturata all ... L'agenzia delle entrate innanzitutto ricordando le caratteristiche del regime monofase di cui all'art 74 del DPR specifica che esso comporta che l'IVA sull'intero valore aggiunto realizzato a... IVA 74 bis: modello di dichiarazione IVA per il fallimento I curatori fallimentari, nel caso in cui la procedura di fallimento abbia avuto origine nel corso del 2020, devono presentare la dichiarazione dell' IVA 74 bis, relativa a tutto l'anno precedente e questa deve essere composta da due documenti: Modulo perle operazioni registrate nel frangente di anno solare. Modulo per le operazioni ...
Regime speciale IVA per l'editoria - Fisco 7 La fattura dovrà essere emessa senza l'applicazione dell'imposta (IVA assolta dall'editore art.74 DPR 633/72), dovrà contenere il prezzo di vendita al pubblico e dovrà essere registrata sul registro delle fatture emesse con distinta annotazione di imponibile e imposta. Il regime speciale Iva per l'editoria - Euroconference News Il settore dell'editoria è soggetto ad un regime speciale Iva regolato dall' articolo 74, comma 1, lett. c), D.P.R. 633/1972 e dal Decreto del Ministero delle Finanze del 9 aprile 1993. Tale ... Schede - Liquidazioni periodiche Iva - Agenzia delle Entrate Ovviamente, i soggetti passivi che applicano uno dei regimi c.d. monofase previsti dal citato art. 74 devono indicare nel rigo VP2 l'imponibile relativo alle operazioni per le quali risultano debitori dell'imposta (ad esempio, l'editore deve indicare nel rigo VP2 l'imponibile relativo alle operazioni per le quali è debitore dell'IVA). L'applicazione della rivalsa (1) | FiscoOggi.it L'articolo 74, comma 1, lettera e), del Dpr 633/72 stabilisce che l'imposta per la vendita al pubblico, da parte dei rivenditori autorizzati, di documenti di viaggio e di sosta, è dovuta dall'esercente le suddette attività (Iva assolta alla fonte).
S74 - Escluse articolo 74, comma 1) DPR 633/72 - EduPass Codice utilizzato per le operazioni disciplinate dal comma 1 dell'articolo 74: commercio sali e tabacchi (lett.a), commercio fiammiferi (lett.b), commercio giornali, periodici, libri (lett.c), prestazioni dei gestori dei telefoni pubblici, vendita di schede prepagate per servizi telefonici, fissi o mobili, o servizi telematici (lett.d), vendita … Iva - Corretta Contabilizzazione Operazioni Regime Monofase Le operazioni soggette al regime "monofase", di cui all'art. 74 c.1 del DPR 633/72, sono caratterizzate da uno speciale regime in base al quale l'imposta non è applicata nei singoli passaggi commerciali con il meccanismo rivalsa-detrazione, ma è dovuta unicamente dal primo soggetto cedente (editore, distributore per i tabacchi, società telefonica … Art. 74 - Disposizioni relative a particolari settori. (Dpr 633/72) Articolo 74 - Disposizioni relative a particolari settori. Modificato da: Decreto-legge del 04/06/2013 n. 63 Articolo 19. Le disposizioni della lettera c) del comma 1 del presente articolo, come modificato dall'art. 19, comma 1 decreto-legge 4 giugno 2013 n. 63, convertito, con modificazioni dalla legge 3 agosto 2013 n. 90, si applicano ai ... 10 Idee Su iva assolta dall editore art 74 comma 1 lettera c IVA assolta dall' editore Com'é noto, il settore dell'editoria è soggetto a un regime speciale IVA, definito appunto monofase, in quanto l'aliquota è del 4%, in quanto tiene conto di tutti i rischi collegati alla distribuzione, vendita ed eventuali giacenze di libri e giornali. Come funziona l'IVA sui libri?
Dichiarazione IVA 2023
Come vanno indicati i rottami nella dichiarazione IVA 2022? La disciplina dei rottami ai fini IVA (commi 7 e 8 dell'art. 74, Dpr 633/72) è piuttosto complessa, sia per la corretta contabilizzazione, sia per l'indicazione nella dichiarazione IVA 2022 ...
NUOVE COMUNICAZIONI E ALTRE NOVITA' ESTATE 2017
Come scorporare l'IVA | Soldioggi Vediamo insieme come procedere a scorporare l'IVA da una fattura, che sia al 4, al 10, al 21%. 1. Come scorporare l'IVA al 4%. Basta prendere il prezzo totale (esempio 500 euro) e dividerlo per 1,04 otterremo così il prezzo senza IVA e di conseguenza anche l'IVA: 500 / 1,04 = 480,77 euro prezzo senza IVA.
Commercio libri, regime speciale IVA ex art. 74: nuovo ...
PDF DA INSERIRE IN LIQUIDAZIONE IVA Descrizione Tipo operazione Ambito ... NO BENI NON SOGGETTI AD IVA (ART. 74 C.1 LETT. C/D/E)-EDITORIA Escluso Acq./Ven./Corr. No NO ACQUISTO DA AGENZIE VIAGGI - NON SOGGETTO AD IVA AI SENSI DELL'ART.74 TER Escluso Acquisti No SI ESENTE ART.10 Esente Acq./Ven./Corr. No SI OPERAZIONI SENZA ADDEBITO IMPOSTA REGIME CONTRIBUENTI MINIMI ART.1 C.100 L.244/2007 FINANZIARIA 2008 Escluso Acq ...
AGENZIA DELLE ENTRATE
Tabella raccordo natura operazione imposta di bollo e fattispecie IVA Non soggetto Art. 74 commi 1 e 2 DPR 633/1972: N3.1: Non imponibile - esportazioni ... a seguito di dichiarazione d'intento: SI: Non imponibile Art. 8 comma 1 lettera c DPR 633/1972: N3.6: Non imponibile - operazione che non concorre alla formazione del plafond ... Articolo 41 comma 1 lettera b DL 331/1993: N7: IVA assolta in altro staro UE ...
Untitled
Art. 74 testo unico iva - Disposizioni relative a particolari settori Articolo 74 Testo unico IVA (D.P.R. 26 ottobre 1972, n. 633) [Aggiornato al 29/04/2022] Disposizioni relative a particolari settori Dispositivo Tesi di laurea Consulenza Dispositivo dell'art. 74 Testo unico IVA Fonti → Testo unico IVA → Titolo VI - Disposizioni varie In deroga alle disposizioni dei titoli primo e secondo, l'imposta è dovuta:
IVA Editoria
Iva commercio prodotti editoriali: - FiscoOggi.it In linea generale, per il commercio di prodotti editoriali, il decreto Iva prevede che l'imposta dovuta sul prezzo di vendita al pubblico è a carico esclusivamente dell'editore (regime "monofase", articolo 74, comma 1, lettera c, Dpr 633/1972).
Approvazione dei modelli di dichiarazione IVA/2009 ...
Art 74 dpr 633/72 | Come Funziona | Di cosa parla Il primo caso è normato dall'articolo 74, comma 1, lettera c), del Art 74 dpr 633/72, che stabilisce che l'Iva è assolta dall'editore con l'applicazione dell'imposta sul prezzo di copertina.
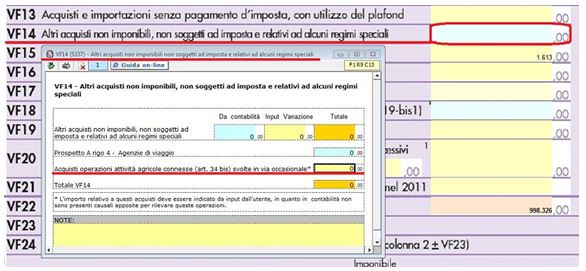
Dichiarazione Iva - Quadro VF Operazioni passive e Iva ...
Regime speciale IVA: libri, periodici e quotidiani - Fisco 7 La fattura dovrà essere emessa senza l'applicazione dell'imposta (IVA assolta dall'editore art.74 DPR 633/72), dovrà contenere il prezzo di vendita al pubblico e dovrà essere registrata sul registro delle fatture emesse con distinta annotazione di imponibile e imposta.
COMMERCIO AL DETTAGLIO DI PRODOTTI EDITORIALI
Iva, commercio dei libri usati con regime del «margine» - NT+ Fisco Sto aprendo una libreria. Per la vendita dei libri nuovi mi hanno detto di applicare il regime speciale Iva monofase, ex articolo 74, comma 1 lettera c) del Dpr 633/72, per cui l'Iva (essendo assolta dall'editore) non apparirà, nè verrà formalmente addebitata agli acquirenti (in termini di rivalsa espressa). Si chiede però di specificare quale sia il regime iva da applicare per la ...
Prot. n. 10050/2017 Approvazione dei modelli di dichiarazione ...
DICHIARAZIONE IVA 2019 - ADEMPIMENTI FINALI
Il regime speciale Iva per l'editoria - Euroconference News
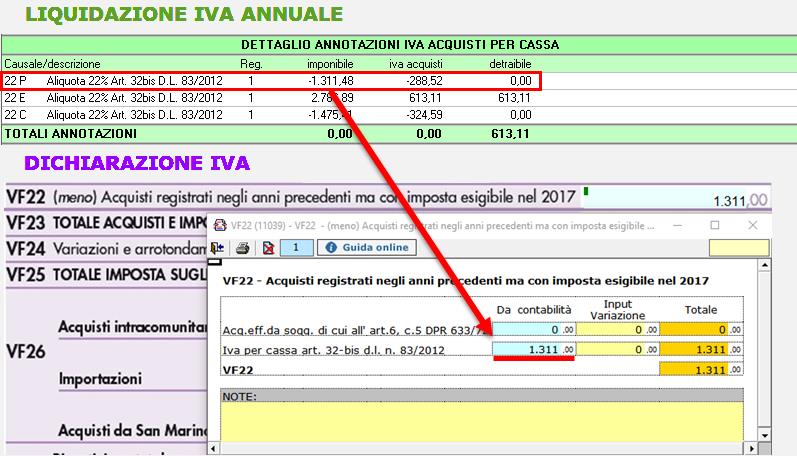
Regime Iva per cassa: compilazione Dichiarazione Iva ...
Dichiarazione IVA 2021
Stampa Cop_IVA
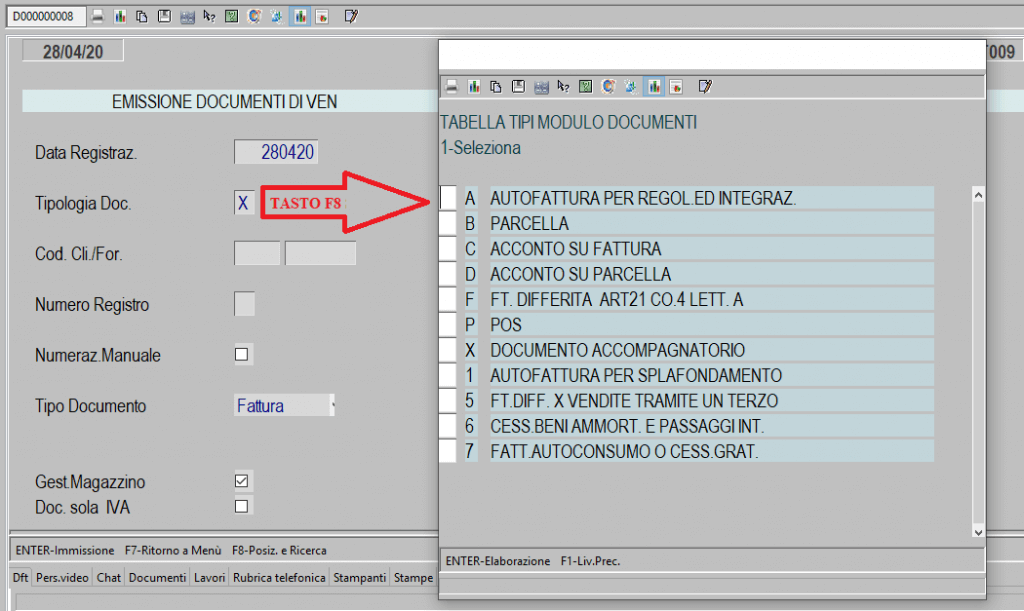
Manuale Novità Fatturazione Elettronica - Gruppo Vela
Dichiarazione IVA Annuale per Fiscalisti
Art 74 dpr 633/72 | Come Funziona | Di cosa parla
Untitled

Dichiarazione IVA 2019: istruzioni compilazione casi particolari
Nomina rappresentante fiscale per esportazione libri e ...
Untitled
LE NOVITÀ DELLA DICHIARAZIONE IVA 2014
PROCEDURA ELABORAZIONE DICHIARAZIONE IVA
provvedimento di approvazione IVA2011
LE NOVITÀ DELLA DICHIARAZIONE IVA 2014
STRUTTURA TECNICO AMM
DICHIARAZIONE IVA 2019 - ADEMPIMENTI FINALI

IVA – CORRETTA CONTABILIZZAZIONE OPERAZIONI REGIME MONOFASE ...
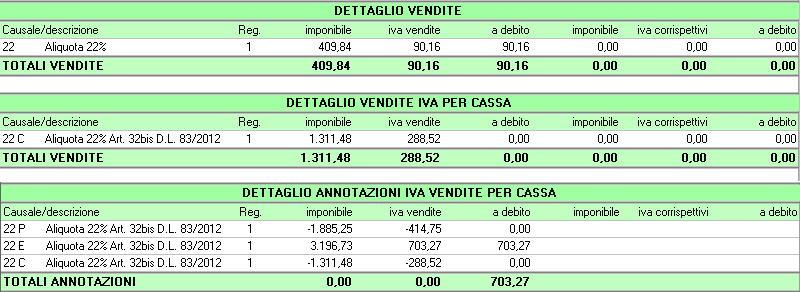
Regime Iva per cassa: compilazione Dichiarazione Iva ...

Regime speciale IVA: libri, periodici e quotidiani - Fisco 7
Il regime speciale Iva per l'editoria - Euroconference News
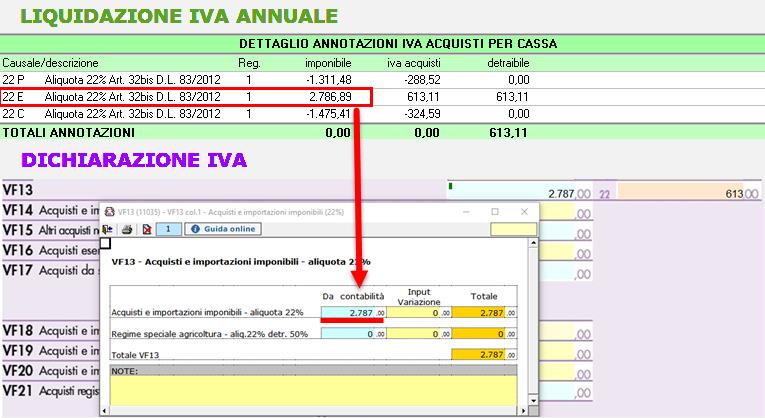
Regime Iva per cassa: compilazione Dichiarazione Iva ...

Calaméo - 56 web 1 hing 1 Eventi & Commenti X 31 12 09 pag. 01 80
Reverse charge interno nella dichiarazione Iva
Untitled
Dichiarazione IVA BASE 2010
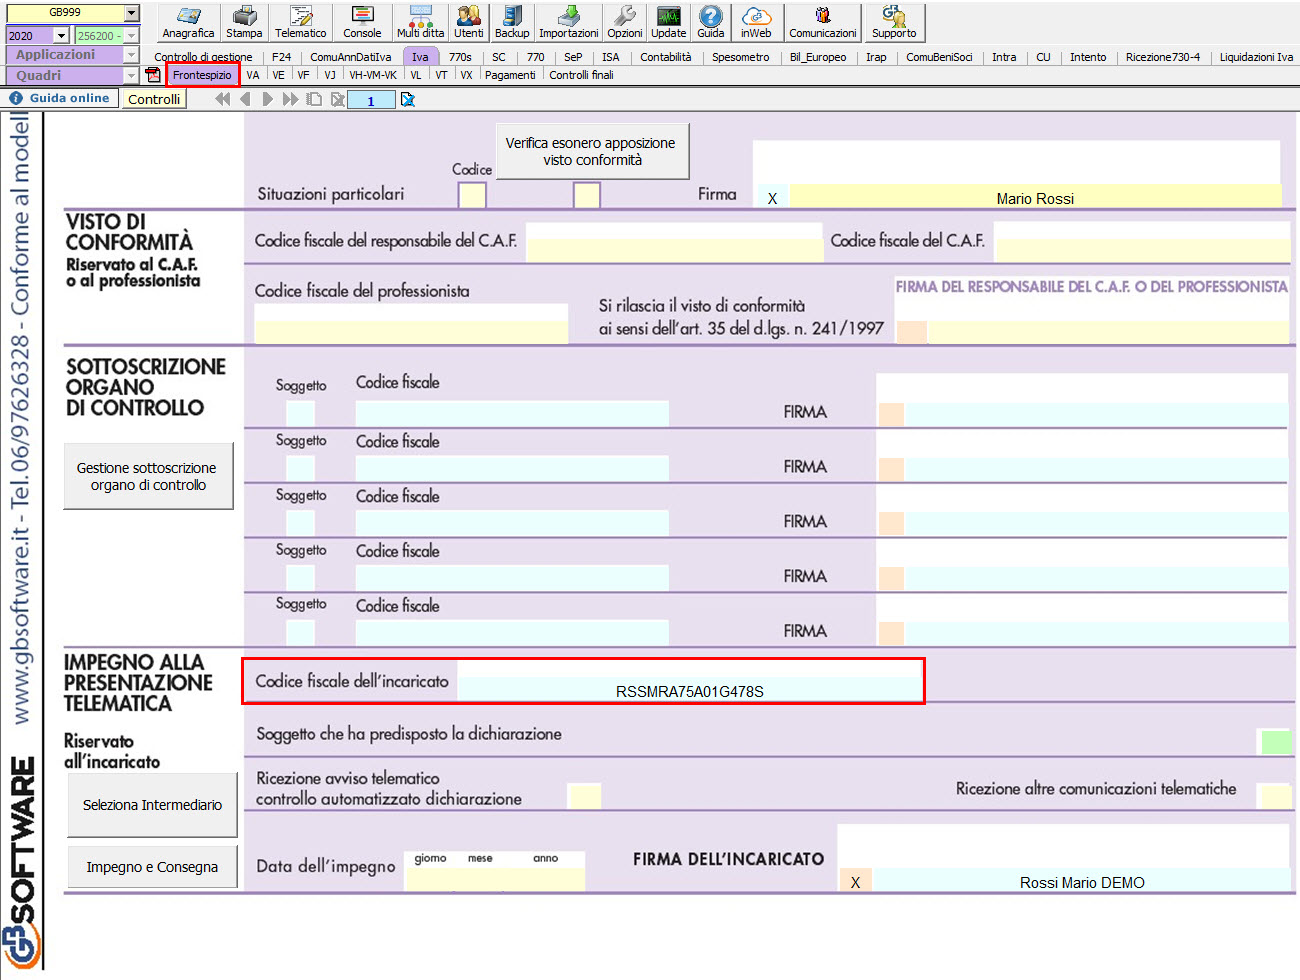
Dichiarazione IVA e IVA Base: novità 2021 - INTEGRATO GB
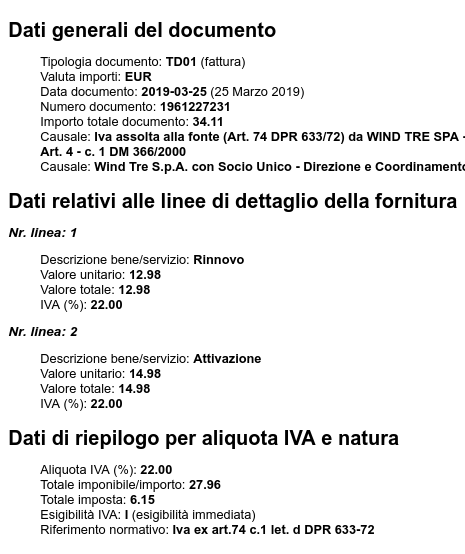
Disallinemanto tra fattura cartacea ed elettronica ...
L'imposta sul valore aggiunto

Quadro VE della dichiarazione IVA 2022: volume di affari ...
Reverse charge interno nella dichiarazione Iva
DICHIARAZIONE IVA RELATIVA ALL'ANNO D'IMPOSTA 2002
0 Response to "43 iva assolta dall'editore art 74 comma 1 lettera c dichiarazione iva"
Post a Comment